Paramédicaux / Le financement et ses assurances
L'installation et son financement – Paramédicaux
Le banquier sera dans la majorité des cas l’un des partenaires incontournable lors de votre installation et tout au long de votre carrière. Il devra être réactif et de préférence bien connaître les spécificités de l’exercice professionnel du médical.
Le banquier lui se posera toujours la question de savoir comment vous pourrez rembourser et quelles garanties il aura en cas d’aléas. Il est donc essentiel que le professionnel de la santé ait au préalable bien travaillé son projet et soit en mesure d’apporter tout les éléments comptables et d’appréciations objectifs à son banquier. (« il ne faut rien cacher à son banquier ! »)
Les solutions de crédits peuvent répondre aux besoins suivants :
- Rachat de clientèle ou de parts (crédit incorporel) durée usuelle de 5 à 7 ans
- Achat de locaux (crédit immobilier et/ou travaux) durée usuelle de 10 à 15 ans
Comme tout achat immobilier bien se renseigner sur le prix du marché local et se faire assister de professionnels
- Achat de matériel et aménagements (crédit corporel ou crédit-bail) durée usuelle 3 à 7ans
- Crédit de trésorerie durée usuelle 3 à 5 ans ou découvert
L’emprunt dans le cadre professionnel offre des avantages fiscaux par les jeux de la déduction des intérêts d’emprunt de vos revenus et des dotations aux amortissements. De même dans le cadre de crédit bail les loyers sont fiscalement déductibles.
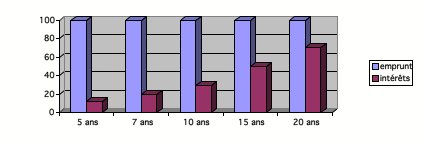
Attention à la durée des emprunts et donc à l’impact sur le montant des intérêts versés. Le schéma ci-dessous vous montre la part des intérêts pour un crédit de 100 000 €
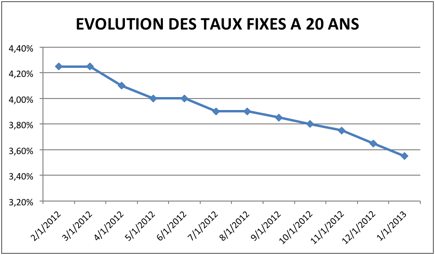
Après une longue période de taux historiquement bas, les taux d’intérêt fixes des crédits immobiliers ont fortement remonté en 2022 et 2023. Selon la Banque de France, le taux moyen des crédits à l’habitat à taux fixe était de 3,17 % en août 2026 (chiffre provisoire, toutes durées confondues).
Le taux obtenu dépend de la durée du prêt, de votre apport et de votre dossier : il est donc utile de faire jouer la concurrence entre plusieurs établissements.
Pour un prêt professionnel, les conditions sont fixées au cas par cas par chaque banque, selon votre projet et les garanties apportées.
Si vous avez emprunté à une période où les taux étaient nettement plus élevés qu’aujourd’hui, une renégociation peut être étudiée. Le gain dépend de l’écart de taux, de la durée restant à courir et des frais de l’opération (indemnités de remboursement anticipé, frais de garantie et de dossier).
Notre conseil : si vous disposez d'un apport correct et si votre situation financière est stable, n'hésitez pas à étudier votre projet immobilier, en comparant le coût de l’achat à celui de la location dans votre ville.
Les propriétaires qui ont souscrit leur crédit à une période où les taux étaient plus élevés peuvent eux aussi étudier la renégociation de leur crédit.
Le principe est simple : cette opération permet de rembourser votre crédit immobilier actuel par un autre crédit à des conditions financières plus avantageuses, vous permettant ainsi d’économiser plusieurs milliers ou dizaines de milliers d’euro sur la période du financement.
Confiez-nous votre dossier : nous interrogerons plusieurs établissements pour vous proposer le prêt le plus avantageux.