Biologistes Pharmaciens / Le financement et ses assurances
L'installation et son financement – Pharmaciens-biologistes
Le banquier sera l’un des partenaires incontournable lors de votre installation. Il devra être réactif et de préférence bien connaître les spécificités de l’exercice professionnel du pharmacien ou du biologiste.
Le banquier lui se posera toujours la question de savoir comment vous pourrez rembourser et quelles garanties il aura en cas d’aléas. Il est donc essentiel que le professionnel de la santé est au préalable bien travaillé son prévisionnel :
- Budget d’installation
- Budget de fonctionnement (frais fixes et variables)
Les solutions de crédits peuvent répondre aux besoins suivants :
- Rachat d’un fond ou de parts (crédit incorporel) durée usuelle de 5 à 7 ans
- Achat de locaux (crédit immobilier et/ou travaux) durée usuelle de 10 à 15 ans
Comme tout achat immobilier bien se renseigner sur le prix du marché local et se faire assister de professionnels
- Achat de matériel et aménagements (crédit corporel ou crédit-bail) durée usuelle 3 à 7ans
- Crédit de trésorerie durée usuelle 3 à 5 ans ou découvert
L’emprunt dans le cadre professionnel offre des avantages fiscaux par les jeux de la déduction des intérêts d’emprunt de vos revenus et des dotations aux amortissements. De même dans le cadre de crédit bail les loyers sont fiscalement déductibles.
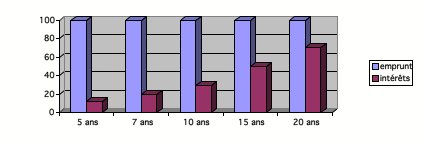
Attention à la durée des emprunts et donc à l’impact sur le montant des intérêts versés. Le schéma ci-dessous vous montre la part des intérêts pour un crédit de 100 000 €
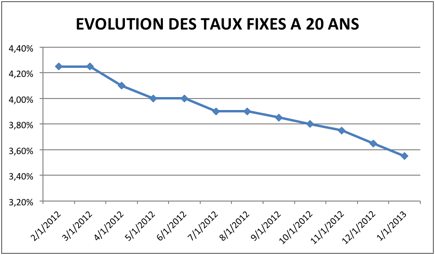
Les taux d’intérêt fixes des crédits varient sensiblement d’une période à l’autre et d’un établissement à l’autre, au gré de la politique monétaire et de la concurrence entre banques : les conditions obtenues par un confrère il y a quelques années ne sont pas forcément celles d’aujourd’hui.
Avant tout projet, faites donc comparer plusieurs offres au moment où vous empruntez.
Le taux n’est qu’un élément du coût : comparez le TAEG (taux annuel effectif global), qui inclut les intérêts, l’assurance et les frais de dossier.
Si vous avez emprunté à un taux nettement supérieur aux taux actuels, une renégociation peut être intéressante, en tenant compte des indemnités de remboursement anticipé (pour un prêt immobilier, au plus six mois d’intérêts et 3 % du capital restant dû) et des frais de nouvelle garantie. Exemple : sur un prêt de 200 000 euros sur 15 ans, un taux de 3 % au lieu de 4,20 % représente environ 21 000 euros d’intérêts en moins sur la durée totale du prêt.
Notre conseil : si vous disposez d'un apport correct et si votre situation financière est stable, faites étudier votre projet immobilier en comparant le coût total du crédit (intérêts, assurance, garantie) au loyer que vous payez aujourd’hui, en fonction du marché local.
Les propriétaires peuvent eux aussi bénéficier d’une baisse des taux d'intérêt. Ils ont en effet la possibilité de renégocier leur crédit s'ils l'ont souscrit à une période où les taux étaient plus élevés.
Le principe est simple : cette opération permet de rembourser votre crédit immobilier actuel par un autre crédit à des conditions financières plus avantageuses, vous permettant ainsi d’économiser plusieurs milliers ou dizaines de milliers d’euro sur la période du financement.
Confiez-nous votre dossier : nous interrogerons plusieurs établissements pour vous proposer le prêt le plus avantageux.